
配资平台表面上提供“放大资金、提升收益”的通道,但风险评估的关键在于:资金杠杆并不会凭空创造价值,只会把波动放大并把损失前移。对企业或行业而言,配资一旦与期限错配、保证金不足、估值偏差叠加,就容易从“交易风险”升级为“信用风险”,最终影响市场流动性与合规成本。
从监管导向看,金融监管部门对场外配资、违规资金池与非合规展业持续保持高压态势。政策的实际效果通常体现在三方面:一是信息披露与账户隔离要求更严,二是杠杆资金来源与用途可追溯性提升,三是对违规链条的打击会改变市场预期与风险溢价。
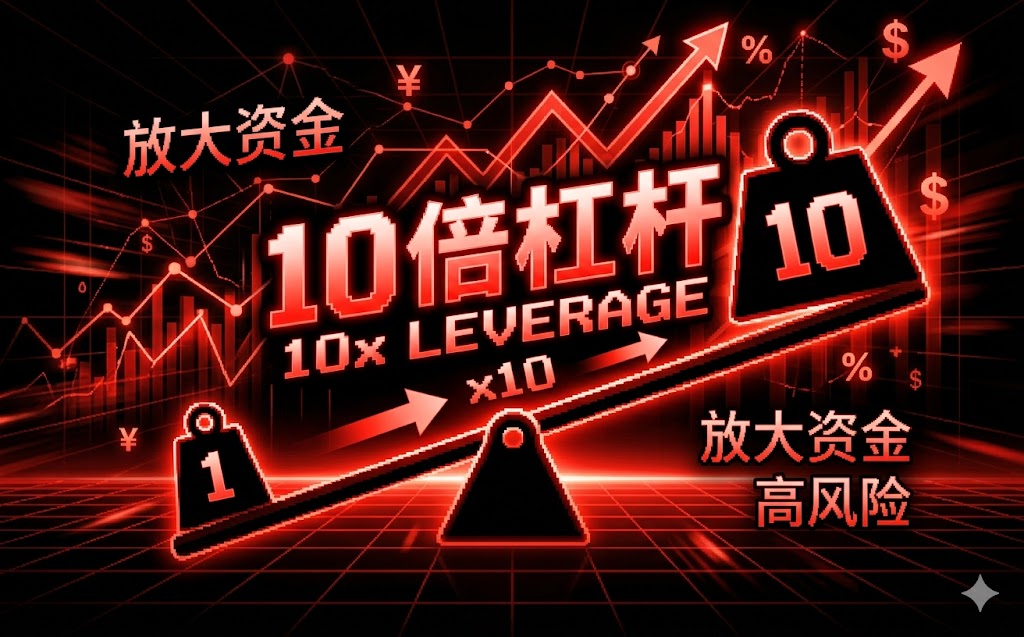
多头头寸的风险不是“是否看涨”,而是收益对价格变化的敏感度。杠杆交易使得价格下跌时,保证金率下降速度更快,形成被动减仓的连锁反应。若平台在风控模型中低估波动率或未设置动态补保阈值,就会出现“市场一动—头寸快速失衡—平台被迫平仓”的情形。
结合公开研究对市场波动的讨论可以看到,A股价格波动具有阶段性与聚集性特征(波动率聚类)。当波动从“低频平稳”转向“高频突发”,以固定参数运行的风控策略更容易失效。对行业影响在于:平台需要更精细的风险度量(如情景压力测试、极端回撤模拟),否则违约概率会上升并侵蚀平台资本缓冲。
监管趋严会改变交易结构。典型变化包括:对资金结算与账户管理更强调合规隔离,对宣传误导与“保本保收益”式话术更敏感,对跨机构资金安排更关注穿透核验。平台若仍以“协议约定”替代实质合规,就会面临整改成本上升与业务收缩。
案例层面,可以参考近几年对场外违规杠杆、资金配资链条的持续处置:处罚往往指向资金来源不透明、风控责任不清、与持牌机构边界模糊。企业的应对措施可总结为“制度先行”:建立资金用途审查、交易穿透留痕、保证金使用与清算规则的合规化;同时将风险模型验证纳入内控体系。
违约风险的本质是信用传导。常见触发点包括:客户连续亏损导致保证金不足、平台自身资金占用与流动性压力叠加、或在极端行情中无法按约定执行追加保证金/强制平仓。若平台没有足够的流动性储备或缺乏多层级担保机制,违约就可能从客户侧扩散到平台侧。
可用的评估框架是:1)杠杆倍数与风险预算是否匹配;2)保证金补足与强平机制是否可执行;3)极端行情下的资产变现能力;4)平台资金来源稳定性与期限错配程度;5)合同条款对争议解决的可执行性。对行业而言,这会倒逼平台从“扩张导向”转向“资本与风控导向”。
大多数配资平台盈利主要来自配资利息/服务费、管理费以及可能的风控服务收益。看似简单,实则与风险强相关:当市场震荡加剧,平台收取费用并不能自然覆盖潜在损失,反而可能吸引更高风险客户进入,形成“逆向选择”。因此盈利模式需要与风险定价同步。
从企业运营角度,平台应做到:费用结构与杠杆水平分层定价;在高波动阶段提高保证金比例或降低可用杠杆;对合作方设置穿透审核与额度上限;将坏账准备、资本占用成本纳入经营指标。否则利润可能在短期被放大,长期却在违约与诉讼中集中消耗。
一个更稳健的配资方案通常包含以下要点:
- 设置动态补保与强平触发条件,避免固定阈值在极端行情失效;
- 分散授信与额度池,降低单一客户或单一板块相关性冲击;
- 明确资金清算路径与账户隔离,提升可追溯性;
- 进行情景压力测试(如连续下跌、跳空、成交量骤降),量化最坏情况下的资金缺口;
- 在合同中强化违约处置的执行路径与证据留存。
未来更可能出现的变化是:配资业务会继续向合规、持牌合作与更透明的风险定价收敛。行业分层会更明显:具备穿透合规能力、风控体系成熟、资金流动性管理强的平台获得生存空间;依赖模糊条款、靠高杠杆扩张的平台面临更高的违约与整改风险。
对读者而言,核心不是猜短期行情,而是评估规则是否可执行、风险是否可量化。政策的方向感会逐步体现在合同条款、保证金规则与风控模型上。
评论
文中把“回撤速度”讲得很透:多头不等于安全,杠杆让保证金下降更快,触发连锁强平。风控若不做动态补保,固定参数在高频突发波动下必然失效。
我比较认同“协议约定替代实质合规”的风险。账户隔离、信息披露、资金用途穿透留痕这些要求一严,交易结构就会变,平台硬撑扩张只会把整改成本推高。
文章提到波动率聚类和情景压力测试,我觉得关键在于把最坏情况算清楚。极端行情下资产变现能力、保证金补足机制能否执行,决定违约会不会从客户传导到平台。
配资平台盈利来自利息和服务费,但在震荡加剧时费用并不能覆盖损失,还可能吸引更高风险客户,造成逆向选择。只有把风险定价和杠杆水平分层,利润才不至于被长期消耗。